Az elektronikus fizetések aránya 46 százalékra nőtt 2025-ben, miközben a mobiltárcák és a qvik használata is gyorsan terjedt Magyarországon.
Tavaly közel 3 milliárd elektronikus fizetési tranzakciót hajtottak végre Magyarországon, szemben az egy évvel korábbi több mint 2,5 milliárddal. A teljes hazai pénzforgalmon belül az elektronikus tranzakciók aránya 42 százalékról 46 százalékra emelkedett. A Magyar Nemzeti Bank (MNB) célja, hogy ez az arány 2030-ra 60–67 százalék közé kerüljön. Luspay Miklós, az MNB Pénzügyi infrastruktúrák és pénzforgalom igazgatóságának igazgatója szerint az elektronikus fizetési megoldások használata a legtöbb területen tovább bővült.
A vásárlásoknál különösen látványos a változás: az elektronikus fizetések érték szerinti aránya 2025-ben elérte az 51 százalékot, ami 10 százalékponttal haladja meg az uniós átlagot. Budapesten volt a legmagasabb az elektronikus vásárlások aránya, darabszám alapján 62, érték alapján pedig 70 százalékkal. Az üzletek mintegy felében már több elektronikus fizetés történik, mint készpénzes tranzakció. A rendszeres használat is erősödik, hiszen a legalább havi 15 alkalommal elektronikus fizetést használók aránya átlépte az 50 százalékot.
Az elektronikus fizetés az egyes értéksávokban is terjed, bár jelentős különbségek maradtak. Az ötezer forint alatti vásárlásoknál 40 százalék volt az elektronikus tranzakciók aránya, míg a 20–50 ezer forintos értéksávban már 69 százalékot mértek. A kisebb összegű vásárlásoknál tehát továbbra is nagyobb szerepe van a készpénznek. Az MNB szerint ugyanakkor az elektronikus fizetés térnyerése ebben a körben is folytatódik.
A mobiltárcák és a qvik is erősödik
A mobilos fizetés egyre nagyobb szerepet kap a kártyás tranzakciók között. 2025 végén már 3,2 millió bankkártyát regisztráltak mobiltárcákba, és az év során a kártyás vásárlások 31 százalékát ilyen megoldáson keresztül bonyolították. Ez azt jelzi, hogy a hagyományos plasztikkártya mellett a mobiltelefon is egyre gyakrabban válik fizetési eszközzé. Az MNB korábbi adatai szerint a mobilos fizetési megoldások használata már 2024-ben is gyorsan bővült.
A számlafizetések digitalizációja ennél is előrébb tart. Tavaly a számlafizetések 80 százaléka elektronikus tranzakció volt, amivel az MNB elérte a pénzforgalmi stratégiájában kitűzött célértéket. A lakosság háromnegyede a kényelmi és biztonsági szempontok miatt szívesen fizet elektronikusan. Emellett 56 százalékuk mindenhol készpénzmentesen fizetne, ha erre lehetősége lenne.
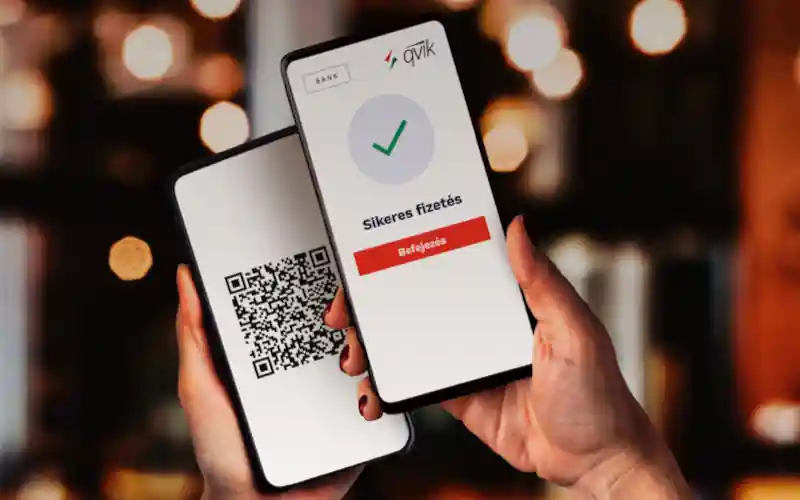
Az azonnali fizetésre épülő qvik szintén terjedőben van. A szolgáltatás ismertsége 50–60 százalék körül alakult, és már több mint 30 ezer kereskedőnél érhető el, különösen az online vásárlásokban erősödve. 2025-ben 7,5 millió qvik-fizetés történt, összesen 2300 milliárd forint értékben, miközben közel félmillió bankszámláról indítottak ilyen tranzakciót. A qvik az Azonnali Fizetési Rendszerre épülő, átutaláson alapuló fizetési megoldások gyűjtőneve, amely QR-kódos, NFC-s, fizetési hivatkozásos és fizetési kérelmes formában is használható.
A közölt adatok szerint 2026 közepére a qvik-forgalom már 17 millió tranzakcióra és 4500 milliárd forintra nőtt. Az elfogadói oldalon ekkor már négy pénzforgalmi szolgáltató nyújtott szolgáltatást. Az MNB a qvik bevezetésével a bankkártyás fizetések alternatíváját is erősíteni kívánta, részben azért, mert a kártyaelfogadás költségei a kisebb kereskedők számára jelentősebb terhet jelenthetnek. A jegybank jelenlegi tájékoztatása szerint a qvik használatához nincs szükség külön alkalmazásra vagy új regisztrációra, a szolgáltatás a hazai mobilbanki alkalmazásokon keresztül érhető el.
A fintechszámlák is részei a piacnak
Az elektronikus fizetési piac átalakulásában a külföldi fintech szolgáltatók is fontos szerepet kapnak. Az MNB adatai szerint 2,8 millió magyarországi ügyfél vezet számlát ilyen szolgáltatónál. Ezeket elsősorban külföldi és online vásárlásokhoz, másodlagos számlaként használják. A jegybank szerint a külföldi szereplők jelenléte élénkítheti a versenyt, és arra ösztönözheti a hazai szolgáltatókat, hogy új fejlesztésekkel és magasabb szolgáltatási színvonallal reagáljanak.
A digitalizáció mellett a készpénz sem tűnt el a magyar pénzforgalomból. Az év végén 9402 milliárd forint volt a forgalomban lévő készpénzállomány, ami 4,6 százalékos éves növekedést jelentett. Az MNB értékelése szerint a bővülést továbbra is elsősorban a megtakarítási célú készpénzkereslet magyarázta. A lakosság körében közben megmaradt az a tendencia, hogy nagyobb összegeket vesznek fel az ATM-ekből, de ritkábban.
A pénzforgalom költségei továbbra is problémát jelentenek. Luspay szerint további előrelépésre van szükség, mert a lakosság és a kisebb kereskedők költségei is emelkedtek, ami a versenyképességet is ronthatja. A pénzforgalmi szolgáltatások díjai 2025-ben az MNB és az akkori kormány megállapodása nyomán nem emelkedtek, ennek ellenére a lakosság pénzforgalmi kiadásai 344 milliárd forintot tettek ki. A kérdés így nem pusztán az elektronikus fizetések elterjedése, hanem az azokhoz kapcsolódó költségek alakulása is.
Csökkent a visszaélések értéke
A pénzforgalmi rendszer biztonságában is történt előrelépés, miközben a csalók új célpontokat keresnek. A banki fejlesztések és a pénzforgalmi szereplők együttműködése nyomán csökkent a visszaélések értéke, a támadók ugyanakkor egyre inkább a vállalati ügyfelek felé fordulnak. A lakossági ügyfeleket érintő visszaélések értéke 6,2 milliárd forinttal 14,2 milliárd forintra csökkent. Az egymillió forint feletti átutalásoknál a visszaélések száma is mérséklődött, amelyben a Központi Visszaélésszűrő Rendszer is szerepet játszik.
A felügyeleti ellenőrzések közben több jogsértést is feltártak. Az MNB 2025-ben 124 jogsértést állapított meg pénzforgalmi ellenőrzései során, és összesen 252 millió forint bírságot szabott ki. A jegybank szerint a következő időszakban az uniós szabályozási változások is jelentős hatással lehetnek a piac működésére. Ezek között szerepel a készülő új fizetési szolgáltatási szabályozás, a PSR is.
Az ATM-hálózat átalakítása szintén napirenden van, különösen a kistelepüléseken. Az MNB tájékoztatása szerint a kistelepülési ATM-telepítési programról nem a jegybank, hanem a kormányzat dönthet. Az automaták számának csökkenését részben az magyarázza, hogy több pénzintézet a nagyobb készpénzforgalmú helyszíneken korszerűbb berendezésekre cserélte a régebbi ATM-eket, amelyeket egyes esetekben kistelepülésekre helyeztek át. A készpénz tehát továbbra is része a hazai pénzforgalomnak, miközben az elektronikus megoldások súlya évről évre nő.